Für jedes DV-System (Datenverarbeitungssystem) muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, so steht es in Randziffer 151 der GoBD. Sie beschreibt schriftlich, wie Belege in deinem Unternehmen entstehen, laufen, abgelegt und geschützt werden. Die Buchführung muss einem sachverständigen Dritten in angemessener Zeit einen Überblick geben (§ 145 Absatz 1 AO).
Sie besteht in der Regel aus 4 Bestandteilen, dazu kommt das interne Kontrollsystem. Fehlt sie oder ist sie ungenügend, kann das zum Verwerfen der Buchführung führen, wenn dadurch Nachvollziehbarkeit und Nachprüfbarkeit leiden (Randziffer 155 der GoBD).
Das Wichtigste auf einen Blick
- Pflicht. Für jedes DV-System braucht ein Unternehmen eine übersichtlich gegliederte Verfahrensdokumentation. Der Umfang richtet sich nach der Komplexität des Unternehmens (Randziffer 151).
- Inhalt. Die GoBD nennen in der Regel 4 Bestandteile, nämlich allgemeine Beschreibung, Anwenderdokumentation, technische Systemdokumentation und Betriebsdokumentation. Dazu kommt das interne Kontrollsystem.
- Prozesse. Für ein elektronisches Archiv beschreibst du typischerweise 11 Prozesse, vom Posteingang bis zum Systemwechsel.
- Aufwand. Ein Projekt läuft in 3 Phasen und dauert laut agorum Dokumentation in der Regel 2 bis 6 Beratungstage.
- Pflege. Änderungen müssen versioniert und mit Änderungshistorie nachvollziehbar sein, die Aufbewahrungsfrist läuft mit den zugehörigen Unterlagen.
- Verantwortung. Die Verantwortung liegt beim Unternehmer. Üblicherweise lässt du die Dokumentation von einem Steuerberater oder Wirtschaftsprüfer prüfen.
Was ist eine Verfahrensdokumentation?
Die Verfahrensdokumentation ist die schriftliche Darstellung aller Abläufe, Prozesse und Systeme, die für die ordnungsmäßige Führung und Aufbewahrung steuerlich relevanter Unterlagen nötig sind. Sie macht nachvollziehbar, wie ein Beleg entsteht, wohin er läuft, wo er liegt und wie er vor Verlust und Veränderung geschützt wird.
Die GoBD, also die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, beschreiben sie als den organisatorisch und technisch gewollten Prozess. Gemeint ist der Weg eines elektronischen Dokuments von der Entstehung der Information über die Indizierung, Verarbeitung und Speicherung bis zum eindeutigen Wiederfinden, zur maschinellen Auswertung, zur Absicherung gegen Verlust und Verfälschung und zur Reproduktion.
Sie dient als Nachweis gegenüber dem Finanzamt. Beim Aufschreiben der Abläufe fallen oft diese Punkte auf
- Doppelarbeit,
- Lücken in der Vertretung und
- Stellen, an denen Belege ohne Kontrolle weiterwandern.
Welche Begriffe gehören dazu?
- Revisionssicher heißt, dass ein Dokument für die festgelegte Zeit weder geändert noch gelöscht werden kann.
- Ersetzendes Scannen bedeutet, Papierbelege zu digitalisieren und danach die Originale zu vernichten.
- Indexierung und Verschlagwortung ordnen einem Beleg die Merkmale zu, über die du ihn eindeutig wiederfindest.
- Das interne Kontrollsystem (IKS) umfasst die organisatorischen Regelungen, die die Qualität der Prozesse sichern, etwa Stichproben und das Vier-Augen-Prinzip.
- Outsourcing-Partner sind Dienstleister, die Aufgaben im Verfahren übernehmen, zum Beispiel einen Teil des Betriebs. Sie gehören in die allgemeine Beschreibung.
Wer muss eine Verfahrensdokumentation erstellen?
Verpflichtet sind Unternehmen, die steuerrelevante Unterlagen mit einem DV-System elektronisch verarbeiten und aufbewahren (Randziffer 151 der GoBD). Wie umfangreich sie ausfällt, hängt von der Komplexität der Geschäftstätigkeit, der Organisation und des DV-Systems ab (Randziffer 151). Auch Selbstständige, die nicht buchführungspflichtig sind, brauchen sie, sobald sie steuerrelevante Dokumente elektronisch verarbeiten und archivieren.
| Unternehmensform | Verfahrensdokumentation | Besonderheit |
|---|---|---|
| Kapitalgesellschaften (GmbH, AG, UG) | ja, vollständig | buchführungspflichtig nach HGB |
| Personengesellschaften (OHG, KG) | ja, vollständig | buchführungspflichtig nach HGB |
| Einzelunternehmer mit Buchführungspflicht | ja, vollständig | ab bestimmten Umsatz- und Gewinngrenzen |
| Freiberufler und Kleinunternehmer | ja, in einfacher Form | auch bei Einnahmenüberschussrechnung |
| Vereine und gemeinnützige Organisationen | je nach Größe und Rechtsform | bei elektronischer Belegverwaltung empfohlen |
| Die Angaben stammen aus der agorum Dokumentation, Verfahrensdokumentation nach GoBD. Die Grenzen für die Buchführungspflicht nennt § 141 AO, nämlich mehr als 800.000 Euro Gesamtumsatz oder mehr als 80.000 Euro Gewinn aus Gewerbebetrieb im Jahr. | ||
Wie oft wird geprüft, und warum ist das wichtig?
Nach der Statistik des Bundesfinanzministeriums waren 2024 in den Betriebsprüfungen der Länder 12.359 Prüferinnen und Prüfer tätig. Von 8.832.707 erfassten Betrieben wurden 140.764 geprüft, das sind durchschnittlich 1,6 Prozent. Bei den Großunternehmen betrug die Quote 29,6 Prozent. Das festgestellte Mehrergebnis lag bei rund 10,9 Milliarden Euro (BMF-Monatsbericht November 2025).
Kommt es zu einer Prüfung, entscheidet die Verfahrensdokumentation mit darüber, ob der Prüfer deine Abläufe in angemessener Zeit nachvollziehen kann.
Welche Rechtsgrundlagen gelten?
In Deutschland stützt sich die Verfahrensdokumentation auf mehrere Regelwerke.
- Grundsätze ordnungsmäßiger Buchführung (GoB) bilden den Rahmen.
- GoBD gelten seit dem 01.01.2015. Die aktuelle Fassung steht im Schreiben des Bundesfinanzministeriums vom 28.11.2019. Es wurde am 11.03.2024 und am 14.07.2025 geändert, auch wegen der E-Rechnung, die Unternehmen seit dem 01.01.2025 empfangen können müssen. Den aktuellen Text führt das amtliche AO-Handbuch.
- Handelsgesetzbuch (HGB), vor allem die Paragrafen 238, 239 und 257.
- Abgabenordnung (AO), vor allem die Paragrafen 145 bis 147.
Die Auslegung kann sich zwischen den Bundesländern unterscheiden. Bei Unklarheiten fragst du die zuständige Finanzbehörde oder deinen Steuerberater.
In der Schweiz gelten die Geschäftsbücherverordnung, das Obligationenrecht (vor allem die Artikel 957 bis 963) und das Mehrwertsteuergesetz. Geschäftsbücher und Buchungsbelege sind dort 10 Jahre aufzubewahren. In Österreich gelten die Bundesabgabenordnung und das Unternehmensgesetzbuch.
Was sagen die GoBD zur Verfahrensdokumentation?
- Randziffer 151. Für jedes DV-System muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein, aus der Inhalt, Aufbau, Ablauf und Ergebnisse vollständig und schlüssig ersichtlich sind. Der Umfang richtet sich danach, was zum Verständnis nötig ist, und hängt von der Komplexität der Geschäftstätigkeit, der Organisation und des DV-Systems ab.
- Randziffer 153. Sie besteht in der Regel aus einer allgemeinen Beschreibung, einer Anwenderdokumentation, einer technischen Systemdokumentation und einer Betriebsdokumentation.
- Randziffer 154. Während der Aufbewahrungsfrist muss nachgewiesen sein, dass das beschriebene Verfahren dem eingesetzten voll entspricht, auch bei den Programmversionen. Änderungen müssen historisch nachvollziehbar sein, etwa durch Versionierung und eine Änderungshistorie.
- Randziffer 155. Beeinträchtigt eine fehlende oder ungenügende Verfahrensdokumentation die Nachvollziehbarkeit und Nachprüfbarkeit nicht, liegt kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann.
Den Wortlaut findest du im amtlichen AO-Handbuch des Bundesfinanzministeriums.
Was muss in der Verfahrensdokumentation stehen?
Nach den GoBD besteht die Verfahrensdokumentation in der Regel aus 4 Bestandteilen (Randziffer 153): allgemeine Beschreibung, Anwenderdokumentation, technische Systemdokumentation und Betriebsdokumentation. Dazu kommt das interne Kontrollsystem. Die GoBD verlangen dafür Kontrollen, die der Steuerpflichtige einrichtet, ausübt und protokolliert (Randziffer 100), und sie verlangen bei einem Systemwechsel zu prüfen, ob das eingesetzte System dem dokumentierten entspricht (Randziffer 101).
Ein sachverständiger Dritter, also der Betriebsprüfer, muss die Prozesse anhand dieser Dokumentation nachvollziehen können.
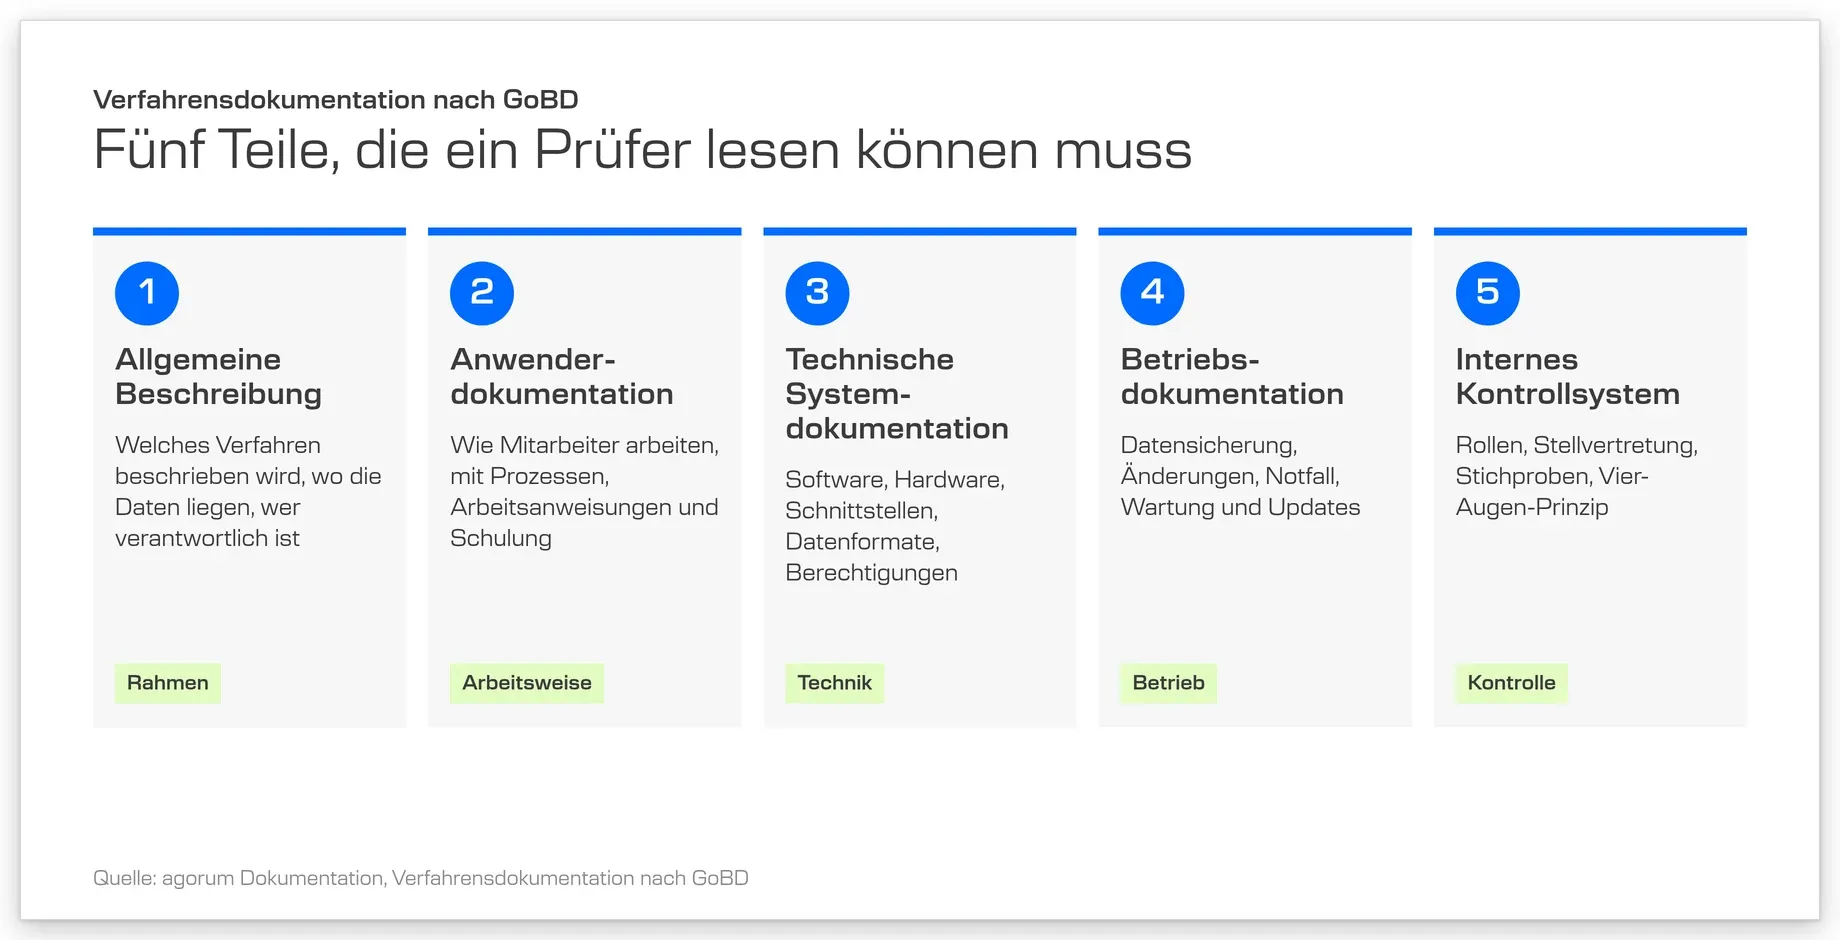
| Teil | Worum es geht | Typische Inhalte |
|---|---|---|
| Allgemeine Beschreibung | Welches Verfahren beschrieben wird und worauf es rechtlich beruht | organisatorische Zuordnung, Ort der Datenhaltung (lokal, Rechenzentrum, Cloud), Outsourcing-Partner, verantwortliche Personen und Rollen |
| Anwenderdokumentation | Wie Mitarbeiter mit dem Verfahren arbeiten | Prozessbeschreibungen (Eingangsrechnungen, Posteingang, Scannen), Arbeitsanweisungen, Schulungs- und Einweisungskonzepte, Administratorenhandbuch, Vorgehen bei Systemausfall |
| Technische Systemdokumentation | Welche Technik im Einsatz ist | Software mit Version und Hersteller, Hardware (Server, Scanner, Arbeitsplätze), Konfiguration, Schnittstellen zu ERP, Buchhaltung und E-Mail, Datenformate, Speicherstruktur, Berechtigungskonzept |
| Betriebsdokumentation | Wie das System betrieben und gepflegt wird | Überwachung, Datensicherungskonzept mit Häufigkeit und Aufbewahrungsort, Change Management, Notfall- und Wiederherstellungsverfahren, Wartungs- und Update-Prozesse |
| Internes Kontrollsystem | Wie die Qualität der Prozesse gesichert wird | Rollen, Verantwortlichkeiten, Stellvertretungen, Stichproben (zum Beispiel Scanqualität), Dokumentation der Kontrollen, Vier-Augen-Prinzip bei kritischen Vorgängen |
Welche Prozesse müssen beschrieben werden?
Für ein elektronisches Archivsystem sind mindestens diese Prozesse darzustellen.
- Posteingang und Belegbearbeitung. Wie werden Post, E-Mails und elektronische Rechnungen erfasst, geprüft und weitergeleitet?
- Scannen von Papierbelegen. Welche Scanner sind im Einsatz, welche Qualität wird verlangt und wie werden die Belege indexiert?
- Elektronisch eingehende Dokumente. Wie kommen E-Mails, PDF-Rechnungen und elektronische Kontoauszüge an und wie werden sie archiviert?
- Elektronisch versandte Dokumente. Wie werden ausgehende Rechnungen und Angebote archiviert?
- Ablage im Archiv. Welche Ordnungsstruktur gilt, nach welchen Kriterien wird abgelegt und wie wird verschlagwortet?
- Vernichtung von Papieroriginalen. Wann werden Papierbelege nach dem Scannen vernichtet und wer gibt das frei?
- Zugriffsschutz und Berechtigungen. Wer darf auf welche Dokumente zugreifen und wie ist das technisch umgesetzt?
- Revisionssichere Speicherung. Wie ist sichergestellt, dass Dokumente weder verändert noch gelöscht werden?
- Datensicherung und Wiederherstellung. Wie oft wird gesichert, wo liegen die Sicherungen und wie läuft eine Wiederherstellung ab?
- Aufbewahrungsfristen. Wie wird verhindert, dass Dokumente vor Fristende gelöscht werden? Eine Übersicht der Fristen findest du im Beitrag Aufbewahrungsfristen 2026 im Überblick nach AO, HGB und UStG.
- Migration und Systemwechsel. Wie werden Daten bei einem Wechsel übernommen?
Checkliste zum Ausdrucken
checkliste-verfahrensdokumentation-gobd.pdfWas gilt beim ersetzenden Scannen?
Beim ersetzenden Scannen werden Papierdokumente digitalisiert und die Originale anschließend vernichtet. Das ist nur zulässig, wenn alle diese Voraussetzungen erfüllt sind.
- Das digitale Dokument entspricht dem Original bildlich.
- Es ist vollständig und lesbar.
- Es liegt technisch unveränderbar vor.
- Ein internes Kontrollsystem mit Qualitätskontrollen besteht.
- Die Verfahrensdokumentation beschreibt das Scanverfahren im Einzelnen.
Für die Vernichtung empfiehlt die agorum Dokumentation einen festen Turnus, zum Beispiel einmal im Jahr für alle Papierbelege, die älter als 2 Jahre sind und bereits auf revisionssicher gesetzt wurden. Vernichte nie einen Beleg, bevor er digital als revisionssicher markiert ist.
Wie entsteht eine Verfahrensdokumentation Schritt für Schritt?
Der Weg lässt sich in 3 Phasen gliedern. Je nach Unternehmensgröße und Komplexität dauert ein solches Projekt laut agorum Dokumentation in der Regel 2 bis 6 Beratungstage.
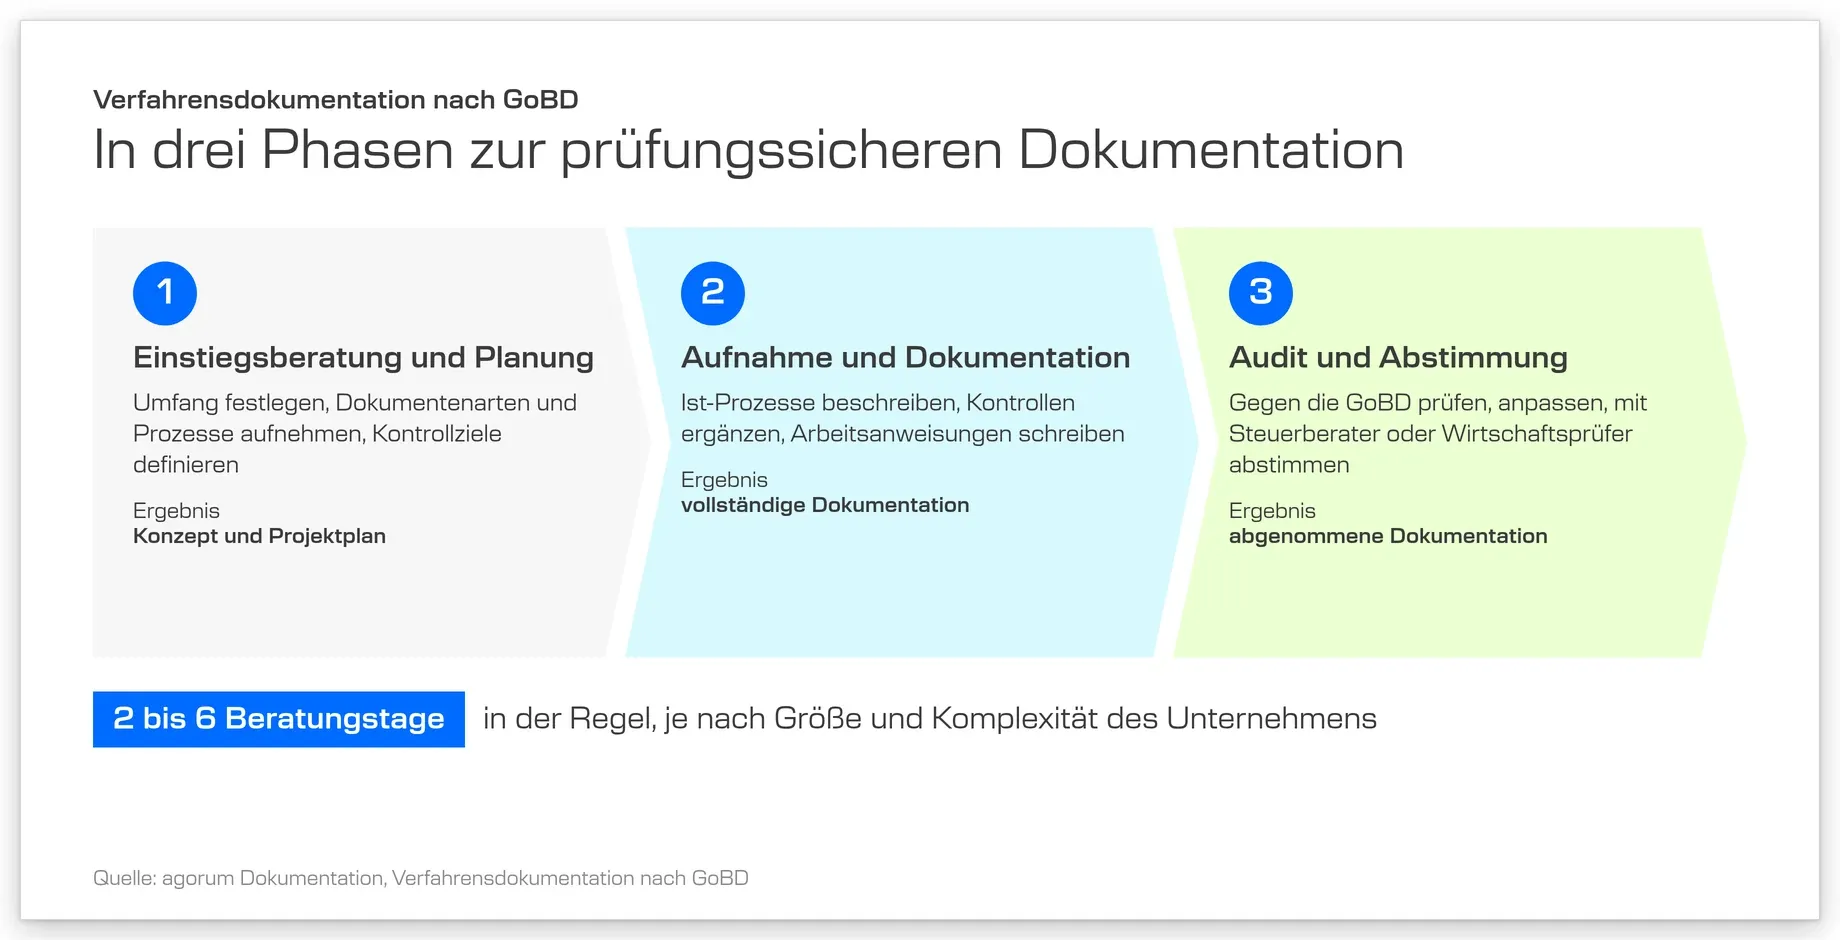
| Phase | Das passiert | Ergebnis |
|---|---|---|
| Phase 1, Einstiegsberatung und Planung | Umfang der Archivlösung festlegen, alle Dokumentenarten aufnehmen, beteiligte Prozesse, Abteilungen und Verantwortliche bestimmen, Kontrollziele definieren | Konzept der Archivlösung mit Projektplan |
| Phase 2, Aufnahme und Dokumentation | Verfahren und Sicherheitsmaßnahmen erfassen, Ist-Prozesse beschreiben, bei Bedarf optimieren und Kontrollen ergänzen, Arbeitsanweisungen schreiben | vollständige Dokumentation aller relevanten Prozesse und Systeme |
| Phase 3, Audit und Abstimmung | Dokumentation gegen die GoBD-Anforderungen prüfen, auf Vollständigkeit und Schlüssigkeit kontrollieren, anpassen und mit Steuerberater oder Wirtschaftsprüfer abstimmen | abgenommene Verfahrensdokumentation |
Wer trägt die Verantwortung?
Phase 2 kann ein externer Berater übernehmen, etwa ein Steuerberater oder Wirtschaftsprüfer, oder dein Unternehmen selbst anhand des Projektplans. Bei Eigenbearbeitung gehört eine Gegenprüfung durch einen Fachberater dazu.
Der Unternehmer selbst verantwortet die Ordnungsmäßigkeit seiner Buchführung, und diese Verantwortung nimmt dir niemand ab. Die Verfahrensdokumentation lassen üblicherweise Steuerberater oder Wirtschaftsprüfer prüfen. Auch ein Softwarehersteller kann nur bestätigen, dass seine Software die technischen Voraussetzungen für eine GoBD-konforme Archivierung erfüllt.
Gibt es Muster für die Verfahrensdokumentation?
Ja. 3 Herausgeber bieten Vorlagen, die als Ausgangsbasis taugen. Die Vorlagen von Bundessteuerberaterkammer und AWV behandeln das ersetzende Scannen und die geordnete Belegablage. Die Vorlage der Bundesnotarkammer gehört zum Elektronischen Urkundenarchiv der Notare.
| Herausgeber | Dokument | Zum Dokument |
|---|---|---|
| Bundessteuerberaterkammer und Deutscher Steuerberaterverband | Muster-Verfahrensdokumentation zum ersetzenden Scannen nach GoBD (Version 2.0 vom 29.11.2019) | PDF der Bundessteuerberaterkammer |
| Arbeitsgemeinschaft für wirtschaftliche Verwaltung (AWV) | Musterverfahrensdokumentation zur Belegablage (Version 1.0) | Seite der AWV |
| Bundesnotarkammer | Muster-Verfahrensdokumentation für das Elektronische Urkundenarchiv der Notare | Seite der Bundesnotarkammer |
Wie passt du ein Muster an?
Passe die Vorlage an deine Prozesse, Systeme und Zuständigkeiten an. Wenn sich Prozesse oder Systeme ändern, ändert sich auch das Dokument.
Wie unterstützt agorum core pro die Verfahrensdokumentation?
agorum core pro ist die KI-Business-Plattform von agorum® und verbindet Wissen, Abläufe und Rechte. agorum core ist seit 1998 im Einsatz und vollständig updatefähig, das gibt dir Investitionssicherheit. Du betreibst die Plattform im eigenen Rechenzentrum oder in der agorum® Cloud und behältst die Datensouveränität.
Mit dem Modul agorum core basic archive stehen alle Funktionen bereit, um Dokumente nach GoBD revisionssicher abzulegen. Das Setzen auf revisionssicher geschieht bewusst durch deine Anwender. Diese Arbeitsweise gehört in die Verfahrensdokumentation. In agorum core pro sieht sie so aus.
- Der Scanner legt Dokumente direkt im Zentraleingang des Archivs ab.
- Eingehende E-Mails mit steuerrelevantem Inhalt landen ebenfalls dort.
- Über das Modul Verschlagwortung und Ablage werden die Dokumente strukturiert im Archiv abgelegt.
- Du definierst vorab, welche Dokumentenarten als revisionssicher markiert werden müssen.
- Revisionssichere Dokumente liegen an einem festgelegten Ablageort.
- Du prüfst diesen Ablageort regelmäßig auf neue Dokumente und setzt sie von Hand auf revisionssicher.
- Erst danach vernichtest du Papierbelege.
agorum core pro wird jährlich nach IDW PS 880 von unabhängigen Wirtschaftsprüfern auf die Einhaltung der GoBD-Anforderungen geprüft. Die Bescheinigung der GoBD-Softwareprüfung ist öffentlich abrufbar (Bescheinigung GoBD-Softwareprüfung agorum core pro). Bei jedem Zwischenrelease werden außerdem definierte Verfahren überprüft, damit auch Zwischenstände revisionssicher bleiben.
Wer agorum core pro in der Cloud nutzt, braucht ebenfalls eine Verfahrensdokumentation. Sie beschreibt dann zusätzlich den Cloud-Anbieter mit seinen Zertifizierungen, den Standort der Rechenzentren, das Datensicherungskonzept, die Verfügbarkeitszusagen und das Verfahren bei Vertragsende beschreiben.
Du möchtest agorum core pro zuerst sehen? Online-Demo buchen.
Wie oft muss die Verfahrensdokumentation aktualisiert werden?
Sie muss bei jeder wesentlichen Änderung nachgezogen werden, etwa bei neuer Software, geänderten Geschäftsprozessen, einer Umstrukturierung, geänderten rechtlichen Rahmenbedingungen oder Updates mit funktionalen Änderungen. Änderungen müssen dabei versioniert sein und eine Änderungshistorie behalten (Randziffer 154 der GoBD).
Bei einem Systemwechsel ist zu prüfen, ob das eingesetzte System dem dokumentierten entspricht (Randziffer 101). Zusätzlich empfiehlt die agorum Dokumentation eine jährliche Überprüfung, auch wenn nichts Wesentliches passiert ist.
Was passiert bei einer Betriebsprüfung ohne Verfahrensdokumentation?
Fehlt die Verfahrensdokumentation oder ist sie ungenügend, ist das ein formeller Mangel. Er führt nach Randziffer 155 der GoBD nur dann zum Verwerfen der Buchführung, wenn Nachvollziehbarkeit und Nachprüfbarkeit beeinträchtigt sind. Wird die Buchführung verworfen, kann das Finanzamt die Besteuerungsgrundlagen schätzen (§ 162 Absatz 2 AO).
Welche Folgen im Einzelfall eintreten, entscheidet die Finanzbehörde.
Fazit
Eine Verfahrensdokumentation beschreibt, wie Belege in deinem Unternehmen entstehen, laufen, abgelegt und geschützt werden. Sie besteht in der Regel aus 4 Bestandteilen und dem internen Kontrollsystem und entsteht in 3 Phasen. Ob eine fehlende oder ungenügende Dokumentation zum Verwerfen der Buchführung führt, hängt nach Randziffer 155 der GoBD davon ab, ob Nachvollziehbarkeit und Nachprüfbarkeit leiden.
Wie die Ablage mit agorum core pro in deinem Unternehmen aussehen kann, klären wir gemeinsam, zum Beispiel in einer Online-Demo. Online-Demo buchen oder Kontakt aufnehmen.
agorum® FAQ Häufige Fragen zur Verfahrensdokumentation
-
Wer muss eine Verfahrensdokumentation erstellen?
Für jedes DV-System, mit dem ein Unternehmen steuerrelevante Unterlagen elektronisch verarbeitet, muss eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein (Randziffer 151 der GoBD). Freiberufler und Kleinunternehmer brauchen sie in einfacher Form.
-
Führt eine fehlende Verfahrensdokumentation automatisch zum Verwerfen der Buchführung?
Nein. Beeinträchtigt eine fehlende oder ungenügende Verfahrensdokumentation die Nachvollziehbarkeit und Nachprüfbarkeit nicht, liegt nach Randziffer 155 der GoBD kein formeller Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führen kann. Leiden Nachvollziehbarkeit und Nachprüfbarkeit, kann die Buchführung verworfen werden.
-
Wer prüft die Verfahrensdokumentation?
Du lässt sie üblicherweise von deinem Steuerberater oder einem Wirtschaftsprüfer prüfen. Verantwortlich bleibt der Unternehmer.
-
Wie lange muss die Verfahrensdokumentation aufbewahrt werden?
Die Aufbewahrungsfrist für die Verfahrensdokumentation läuft nicht ab, solange die Aufbewahrungsfrist für die Unterlagen noch nicht abgelaufen ist, zu deren Verständnis sie erforderlich ist (Randziffer 154 der GoBD).
-
Muss ich Änderungen an der Verfahrensdokumentation festhalten?
Ja. Änderungen müssen historisch nachvollziehbar sein. Das genügt, wenn die Änderungen versioniert sind und eine nachvollziehbare Änderungshistorie vorgehalten wird (Randziffer 154 der GoBD). Das beschriebene Verfahren muss dem eingesetzten außerdem voll entsprechen, auch bei den Programmversionen.
-
Brauche ich als Freiberufler oder Kleinunternehmer eine Verfahrensdokumentation?
Ja, in vereinfachter Form, sobald du steuerrelevante Dokumente elektronisch verarbeitest und archivierst.
-
Reicht ein Muster?
Ein Muster ist die Ausgangsbasis. Es muss an deine Prozesse und Systeme angepasst und von einem Fachberater gegengelesen werden.
-
Muss eine Verfahrensdokumentation auch bei Cloud-Lösungen erstellt werden?
Ja. Sie beschreibt dann zusätzlich Anbieter, Zertifizierungen, Standorte, Sicherung, Verfügbarkeit und die Datenübernahme bei Vertragsende.
-
Gilt die GoBD-Prüfung von agorum core auch in der Schweiz?
Die Prüfung bezieht sich auf deutsches Recht. Die Anforderungen der schweizerischen Geschäftsbücherverordnung sind ähnlich, aber nicht identisch. agorum core erfüllt sie nach eigener Einschätzung, ist aber nicht ausdrücklich danach geprüft. Für eine verbindliche Auskunft fragst du einen schweizerischen Wirtschaftsprüfer oder Steuerberater.
-
Welche Rolle spielt die DSGVO?
GoBD und DSGVO überschneiden sich, verfolgen aber verschiedene Ziele. Die GoBD sichern die Ordnungsmäßigkeit der Buchführung, die DSGVO schützt personenbezogene Daten. In der Verfahrensdokumentation hältst du fest, welche personenbezogenen Daten verarbeitet werden, wie der Zugriff kontrolliert wird und wie Löschfristen umgesetzt werden.
Quellen
- GoBD im amtlichen AO-Handbuch des Bundesfinanzministeriums, Randziffern 100, 101 und 151 bis 155.
- BMF-Schreiben vom 14.07.2025, 2. Änderung der GoBD.
- BMF-Schreiben vom 11.03.2024, Änderung der GoBD.
- BMF-Monatsbericht November 2025, Ergebnisse der steuerlichen Betriebsprüfung der Länder 2024.
- agorum Dokumentation, Verfahrensdokumentation nach GoBD.
- Abgabenordnung, § 141, § 145 und § 162.
Hinweis
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung. Die Anforderungen können sich ändern und in Bundesländern, Kantonen und Ländern verschieden ausgelegt werden. Für deine Verfahrensdokumentation wendest du dich an einen Steuerberater, Wirtschaftsprüfer oder eine andere fachkundige Stelle.
